СЛУЧАЙНЫХ ВЕЛИЧИН
Сначала рассмотрим некоторые законы распределения дис- кретных случайных величин.
4.1 Биномиальное распределение .
Пусть
случайная величина
- это число появлений неко -торого
события


|
|
|
|
||
|
|
|
|
|
|


где


Для
вычисления этого выражения,
продифференцировав по


Но


Продифференцировав то же самое выражение дважды, получим
Умножив
полученное равенство на

Таким образом,
Отсюда Тода
Итак, для биномиального распределения:
Пример.
Произведено 20 независимых выстрелов
по мише- ни. Вероятность попадания
при каждом выстреле

Случайная
величина

4.2 Распределение Пуассона.
Определение.
Дискретная случайная величина

закон распределения Пуассона , если она задаётся рядом рас- пределения
|
|
|
|
|
||
|
|
|
|
|
|
|


в котором вероятности определяются по формуле Пуассона

где
(

Приведём без доказательства следующую теорему.
ТЕОРЕМА
.
Математическое ожидание и дисперсия
случай -ной величины, распределённой
по закону Пуассона, совпадают и равны
параметру


При
достаточно больших


4.3 Геометрическое распределение.
Определение.
Дискретная
случайная величина


|
|
|
|
|
||
|
|
|
|
|
|
|


В этом случае вероятности представляют собой бесконечно убывающую геометрическую прогрессию и её сумма
ТЕОРЕМА
.
В случае случайной величины, имеющей
геомет- рическое распределение с
параметром


Пример.
Производятся выстрелы по мишени до
первого попа- дания. Вероятность
попадания при каждом выстреле

Составить
ряд распределения случайной величины

|
|
|
|
|
|||
|
|
|
|
|
|
|
|


По теореме,
среднее
квадратическое отклонение

Гипергеометрическое распределение .
Пусть
в партии из


Вероятности возможных значений вычисляются по формуле:

Для
этой случайной величине математическое
ожидание вы- числяется по формуле


Пример.
В урне находится 5 белых и 3 чёрных
шара. Слу- чайным образом отобраны 3
шара. Составить ряд распределе- ния
случайной величины

Возможные значения этой случайной величины: 0, 1, 2, 3. найдём их вероятности:


Получаем ряд распределения:
|
| ||||
|
|
|
|
|
|


Математическое
ожидание можно вычислить непосредственно,
пользуясь известными формулами, а
можно воспользоваться формулами из
теоремы. В нашем примере


Теперь рассмотрим основные законы распределения непре- рывных случайных величин.
4.5 Равномерное распределение.


Так
как площадь под графиком плотности
распределения должна быть равна
единице, то


Её функция распределения имеет вид:


и её график


4.6 Показательное распределение .
В практических приложениях теории вероятностей (напри-
мер, в сфере массового обслуживания, исследовании опера -ций, теории надёжности, в физике, биологии и т.п.) часто при- ходится иметь дело со случайными величинами, имеющими так называемое экспоненциальное, или показательное распре- деление.
Определение.
Непрерывная случайная ыеличина


График этой функции:


0

Её функция распределения:


О

Математическое ожидание:


Пример.
Пусть случайная величина

По
условию задачи, математическое ожидание
работы меха- низма


Следовательно,

Искомая вероятность:

Замечание.
Показательное распределение относится
к
од -нопараметрическим
законам распределения (зависит только
от

4.7 Нормальное распределение.
Определение. Нормальным называют распределение вероят- ностей непрерывной случайной величины, которое имеет плот- ность распределения вероятностей, определяемую формулой:


Видим,
что
нормальное распределение определяется
двумя параметрами
:


Нормальный
закон распределения очень широко
распро- странён в задачах практики.
Он проявляется в тех случаях, когда
случайная величина

Основной
закономерностью, выделяющей нормальный
закон из остальных законов, является
та, что он является предель -ным
законом, к которому приближаются
другие законы, т.е. при достаточно
большом значении


Функция распределения нормально распределённой случай –ной величины имеет вид

По определению математического ожидания непрерывной случайной величины,

Введём новую переменную

Принимая во внимание, что новые пределы интегрирования равны старым, получим

Первой
слагаемое равно нулю, как интеграл
по симметрич -ному промежутку от
нечётной функции. Второе из слагаемых
равно


Таким
образом, математическое ожидание
нормально рас- пределённой случайной
величины

По
определению дисперсии непрерывной
случайной величи- ны, учитывая, что


Снова введём новую переменную

Получим


Замечение.
Нормированным
называют
нормальное распре –деление с
параметрами


значения
которой можно либо найти непосредмьвенно,
либо воспользоватся соответствующими
таблицами, которые можно найти во
всех справочниках. Функция нормированного
распре –деления имеет вид


Учитывая,
что


Тогда

График плотности нормального распределения называют нормальной кривой или кривой Гаусса .
Исследуем
функцию:

Она
определена на всей числовой прямой
и положительна для всех


Производная
равна 0 в точке


0


Для
нормально распределенной случайной
величины ве- роятность попадания в
заданный интервал


Сделаем
замену


Таким образом,


Пример.
Масса вагона - случайная величина,
распределён -ная по нормальному закону
с математическим ожиданием 65 т. и
средним квадратическим отклонением


Иногда
требуется вычислить вероятность
того, что случай -ная величина по
модулю отклоняется от среднего
значения меньше чем некоторое значение


учитывая
нечётность функции


Пример.
Вероятность того, что нормально
распределённая случайная с математическим
ожиданием


По
условию,


Правило трёх сигм.
В
формуле (5) положим

Если


т.е. вероятность того, что отклонение по абсолютной величине случайной величины от среднего значения меньше утроенного среднего квадратического отклонения равна 0,9973, т.е. очень близка к единице.
Правило трёх сигм состоит в том, что для нормально рас- пределённой случайной величины абсолютная величина её -отклонения от среднего не превосходит утроенного сред -него квадратического отклонения. На практике это правило применяется слудующим образом: Если распределение слу -чайной величины неизвестно, но для её параметров выпол -няется правило трёх сигм, то есть основание предположить, что она распределена по нормальному закону.
Наряду со случайными событиями одним из основных понятий теории вероятностей является понятие случайной величины - величины, численное значение которой может меняться в зависимости от результата стохастического эксперимента .
Примерами случайных величин могут быть: отметка на экзамене - целое, положительное число (от 2 до 5); число оборотов спутника вокруг Земли до его гибели - любое натуральное число (в принципе ничем не ограниченное); продолжительность работы телевизора до выхода из строя - любое неотрицательное число и так далее.
Обозначать случайные величины будем греческими буквами - x, h, z и другими, а их возможные значения - x, y, z , снабжая их при необходимости индексами.
Таким образом, случайная величина x - число, которое ставится в соответствие каждому возможному исходу стохастического эксперимента. Поскольку исходы опыта полностью определяются элементарными событиями, можно рассматривать случайную величину как функцию от элементарного события w на пространстве элементарных событий W.
В зависимости от возможных значений все случайные величины можно разбить на два класса: дискретные и непрерывные.
Дискретной назовём случайную величину , возможные значения которой образуют или конечное множество, или счётное (бесконечное множество, элементы которого можно пронумеровать).
Примером случайной величины, принимающей конечное число значений, является число очков, выпавших при бросании кубика; примером случайной величины, принимающей счетное число значений может служить пуассоновcкая величина.
Для задания случайной величины недостаточно знать все её возможные значения, две случайные величины могут иметь одинаковые возможные значения, но принимать их с различными вероятностями (случайные величины - оценки на экзамене у сильных и слабых студентов имеют одинаковые возможные значения, но разные вероятности). Поэтому необходимо указать и возможные значения случайной величины, и вероятности, с которыми она может их принять.
Назовём законом распределения дискретной случайной величины правило, по которому каждому возможному значению xiставится в соответствие вероятность pi, с которой случайная величина может принять это значение.
Закон распределения дискретной случайной величины может быть задан графически, аналитически и таблично. В последнем случае задаётся таблица, где в одной строке записаны все возможные значения xi , а в другой соответствующие им вероятности p i . Её называют таблицей или рядом распределения вероятности.
Поскольку в результате опыта случайная величина может принять одно и только одно из возможных значений, то события, заключающиеся в том, что x примет значение x 1 , ... , x n попарно несовместны и в сумме образуют достоверное событие. Отсюда следует, что вероятность суммы этих событий равна 1 и мы приходим к важному соотношению.

Замечание. Если множество возможных значений бесконечно и счётно, то сумма будет содержать бесконечное число слагаемых. Такую сумму называют суммой числового ряда. В этом случае находят сумму первых n членов - S n и затем переходят к пределу при n ® ¥. Таким способом в школьном курсе алгебры была найдена сумма членов бесконечной убывающей геометрической прогрессии.
Пример. Абитуриент сдаёт два вступительных экзамена: по математике и физике. Составить закон распределения случайной величины x, числа полученных пятёрок, если вероятность получения пятёрки по математике равна 0,8, а по физике - 0,6.
Решение. Очевидно, возможные значения x есть 0, 1, 2, причём
Здесь A 1 и A 2 - события, заключающиеся в том, что математика и соответственно физика сданы на 5. При вычислении вероятностей использовалась несовместность слагаемых и независимость сомножителей. Сведём полученное в таблицу и нарисуем график, который называется многоугольником распределения (рис. 2.1):


Как легко проверить, условие нормировки (2.1) выполняется.
Пример. Вероятность появления события A при одном испытании равна p . Испытания повторяются до появления события A . Составить закон распределения случайной величины x - числа испытаний, предшествующих первому появлению A .
Решение. Возможные значения x - все целые числа от 0 до ¥. Предположим, что x = n и подсчитаем вероятность такого события. Очевидно, оно произойдёт, если в первых n испытаниях произойдут события а в (n + 1) - произойдёт A . Отсюда искомая вероятность равна
здесь q = 1 - p и мы воспользовались независимостью сомножителей. Условие нормировки принимает вид

Здесь мы воспользовались формулой суммы членов бесконечно убывающей прогрессии со знаменателем q и первым (при n = 0) членом, равным p .
- Функция распределения и плотность распределения случайной величины
Для задания любой случайной величины можно ввестифункцию распределения F(x) , равную вероятности того, что случайная величина x примет значение, меньшее x:
Легко видеть, что F(x) – неубывающая функция, при этом F(-¥)=0; F(¥)=1.
По известному ряду распределения функцию распределения дискретной случайной величины находим так:

где (x < x i) означает, что суммирование ведётся по всем индексам i, для которых это неравенство выполняется. Функция распределения F (x ) дискретной случайной величины x является ступенчатой, сохраняющей постоянное значение на каждом интервале, не содержащем точек x i , и терпящей в этих точках скачок, равный p i . Для примера о количестве пятерок функция распределения и её график (рис. 2.2) представлены ниже.


Обратимся теперь к непрерывной случайной величине x, которая в отличие от дискретной может принять любое значение из некоторого промежутка, т.е. ее возможные значения сплошь заполняют некоторый интервал и потому их множество несчетно. Например:
1) размер детали массового производства;
2) урожай с одной сотки;
3) ошибка измерения;
4) продолжительность работы устройства до момента отказа.
Распределение вероятностей непрерывной случайной величины
x можно задать либо функцией распределения F(x) = P(x<
x), либо ее производной , называемой плотностью распределения вероятности или
плотностью вероятности
. В точках, где производная не определена, будем считать, что f(x)
= 0. В силу монотонности функции F(x) плотность f(x)
³ 0 всюду. Зная F(x)
, можем найти плотность вероятности по формуле f(x) = F’(x)
, а зная f(x)
, найдем функцию распределения как 
Для непрерывной случайной величины xвероятность попадания ее в промежуток с концами a и b (неважно, открытый или замкнутый) равна
Полезно помнить, что:
1) плотность вероятности f(x) это есть вероятность попадания x в интервал (x, x+Dx), деленная на его длину Dx, когда длина Dx исчезающе мала;
2) вся площадь между графиком f(x) и осью Ox равна 1:

(аналог формулы (2.1)).
В качестве примера непрерывного распределения ниже мы рассмотрим так называемое нормальное распределение, его плотность 
- Числовые характеристики случайной величины
Широко пользуются некоторыми суммарными характеристиками случайной величины. К важнейшим из них относятся математическое ожидание и дисперсия.
Математическим ожиданием дискретной случайной величины x назовём сумму произведений всех её возможных значений на их вероятности
Подчеркнём, что математическое ожидание случайной величины есть некоторое число (постоянная, неслучайная величина).
Пример. Закон распределения случайной величины задан таблично. Найти математическое ожидание.

Решение. По определению,
M(x) = 0 × 0,08 + 1 × 0,44 + 2 × 0,48 = 1,4.
Для понимания очень полезна механическая аналогия. Трактуя возможные значения случайной величины как координаты точек на оси, а соответствующие им вероятности - как некоторые (вероятностные) массы, можно заметить, что математическое ожидание является аналогом понятия центра масс, то есть является тем “средним, центральным” значением, вокруг которого распределены все возможные значения случайной величины.
Пример. Согласно американским статистическим таблицам смертности вероятность того, что 25-летний человек проживет еще год, равна 0,992 (следовательно, вероятность того, что он умрет, равна 0,008). Страховая компания предлагает такому человеку застраховать свою жизнь на год на сумму 1000$; страховой взнос равен 10$. Найти математическое ожидание прибыли компании.
Решение. Величина прибыли X есть случайная величина со значениями +10$ (если застрахованный человек не умрет) и –990$ (если он умрет). Составим таблицу распределения вероятностей.

MX = 10 × 0,992 – 990 × 0,008 = 2.
Ожидаемая средняя прибыль положительна, что дает возможность страховой компании продолжать дело, оставлять резервный капитал для выплаты страховых сумм, производить административные расходы, получать прибыль.
Пример. Игра в рулетку. На колесе рулетки имеется 38 одинаково расположенных гнезд, которые нумеруются так: 00, 0, 1, 2,…, 35, 36. Игрок может поставить 1 доллар на любой номер. Если его номер выиграл, игрок получает 36$ (35$ выигрыша плюс 1$ ставки). Найти математическое ожидание выигрыша игрока.
Решение. Составим таблицу вероятностей.

MX= –37/38 + 35/38 = –2/38 = –1/19.
Игра не является “справедливой”, игорный дом, как и страховая компания, обеспечивает себе средний доход на “накладные расходы” и риск.
Пример. За дом внесен страховой взнос 200 рублей. Вероятность ему сгореть в данной местности для такого типа домов оценивается как 0,01. В случае, если дом сгорит, страховая компания должна выплатить за него 10000 рублей. Какую прибыль в среднем ожидает получить компания? На какую прибыль сможет рассчитывать компания, если для получения страховой суммы в размере 10000 она будет брать взнос 100 рублей?
Ожидаемая средняя прибыль для взноса 200 рублей:
M(X) = –9800 × 0,01 + 200 × 0,99 = –98 + 198 = 100.
То же для страхового взноса 100 рублей:
M(X) = –9900 × 0,01 + 100 × 0,99 = -99 + 99 = 0.
– такая работа компании называлась бы справедливой, но у нее не только бы отсутствовала прибыль, но и не было бы денег на административные расходы.
Как правило, приходится вычислять математические ожидания много более сложных случайных величин. Так, например, страховые расчеты производятся не за один год, а за много лет, и надо учитывать ежегодную прибыль от вкладов и т.д. При этом помогает знание свойств этой характеристики.
Как известно, случайной величиной называется переменная величина, которая может принимать те или иные значения в зависимости от случая. Случайные величины обозначают заглавными буквами латинского алфавита (X, Y, Z), а их значения – соответствующими строчными буквами (x, y, z). Случайные величины делятся на прерывные (дискретные) и непрерывные.
Дискретной случайной величиной называется случайная величина, принимающая лишь конечное или бесконечное (счетное) множество значений с определенными ненулевыми вероятностями.
Законом распределения дискретной случайной величины называется функция, связывающая значения случайной величины с соответствующими им вероятностями. Закон распределения может быть задан одним из следующих способов.
1 . Закон распределения может быть задан таблицей:
где λ>0, k = 0, 1, 2, … .
в) с помощью функции распределения F(x) , определяющей для каждого значения x вероятность того, что случайная величина X примет значение, меньшее x, т.е. F(x) = P(X < x).
Свойства функции F(x)
3 . Закон распределения может быть задан графически – многоугольником (полигоном) распределения (смотри задачу 3).
Отметим, что для решения некоторых задач не обязательно знать закон распределения. В некоторых случаях достаточно знать одно или несколько чисел, отражающих наиболее важные особенности закона распределения. Это может быть число, имеющее смысл «среднего значения» случайной величины, или же число, показывающее средний размер отклонения случайной величины от своего среднего значения. Числа такого рода называют числовыми характеристиками случайной величины.
Основные числовые характеристики дискретной случайной величины :
- Mатематическое ожидание
(среднее значение) дискретной случайной величины M(X)=Σ x i p i
.
Для биномиального распределения M(X)=np, для распределения Пуассона M(X)=λ - Дисперсия
дискретной случайной величины D(X)= M 2
или
D(X) = M(X 2)− 2
. Разность X–M(X) называют отклонением случайной величины от ее математического ожидания.
Для биномиального распределения D(X)=npq, для распределения Пуассона D(X)=λ - Среднее квадратическое отклонение (стандартное отклонение) σ(X)=√D(X) .
Примеры решения задач по теме «Закон распределения дискретной случайной величины»
Задача 1.
Выпущено 1000 лотерейных билетов: на 5 из них выпадает выигрыш в сумме 500 рублей, на 10 – выигрыш в 100 рублей, на 20 – выигрыш в 50 рублей, на 50 – выигрыш в 10 рублей. Определить закон распределения вероятностей случайной величины X – выигрыша на один билет.
Решение. По условию задачи возможны следующие значения случайной величины X: 0, 10, 50, 100 и 500.
Число билетов без выигрыша равно 1000 – (5+10+20+50) = 915, тогда P(X=0) = 915/1000 = 0,915.
Аналогично находим все другие вероятности: P(X=0) = 50/1000=0,05, P(X=50) = 20/1000=0,02, P(X=100) = 10/1000=0,01, P(X=500) = 5/1000=0,005. Полученный закон представим в виде таблицы:
Найдем математическое ожидание величины Х: М(Х) = 1*1/6 + 2*1/6 + 3*1/6 + 4*1/6 + 5*1/6 + 6*1/6 = (1+2+3+4+5+6)/6 = 21/6 = 3,5
Задача 3.
Устройство состоит из трех независимо работающих элементов. Вероятность отказа каждого элемента в одном опыте равна 0,1. Составить закон распределения числа отказавших элементов в одном опыте, построить многоугольник распределения. Найти функцию распределения F(x) и построить ее график. Найти математическое ожидание, дисперсию и среднее квадратическое отклонение дискретной случайной величины.
Решение. 1. Дискретная случайная величина X={число отказавших элементов в одном опыте} имеет следующие возможные значения: х 1 =0 (ни один из элементов устройства не отказал), х 2 =1 (отказал один элемент), х 3 =2 (отказало два элемента) и х 4 =3 (отказали три элемента).
Отказы элементов независимы друг от друга, вероятности отказа каждого элемента равны между собой,
поэтому применима формула
Бернулли
. Учитывая, что, по условию, n=3, р=0,1, q=1-р=0,9, определим
вероятности значений:
P 3 (0) = С 3 0 p 0 q 3-0 = q 3 = 0,9 3 = 0,729;
P 3 (1) = С 3 1 p 1 q 3-1 = 3*0,1*0,9 2 = 0,243;
P 3 (2) = С 3 2 p 2 q 3-2 = 3*0,1 2 *0,9 = 0,027;
P 3 (3) = С 3 3 p 3 q 3-3 = р 3 =0,1 3 = 0,001;
Проверка: ∑p i = 0,729+0,243+0,027+0,001=1.
Таким образом, искомый биномиальный закон распределения Х имеет вид:
По оси абсцисс откладываем возможные значения х i , а по оси ординат – соответствующие им вероятности р i . Построим точки М 1 (0; 0,729), М 2 (1; 0,243), М 3 (2; 0,027), М 4 (3; 0,001). Соединив эти точки отрезками прямых, получаем искомый многоугольник распределения.
3. Найдем функцию распределения F(x) = Р(Х
Для x ≤ 0 имеем F(x) = Р(Х<0) = 0;для 0 < x ≤1 имеем F(x) = Р(Х<1) = Р(Х = 0) = 0,729;
для 1< x ≤ 2 F(x) = Р(Х<2) = Р(Х=0) + Р(Х=1) =0,729+ 0,243 = 0,972;
для 2 < x ≤ 3 F(x) = Р(Х<3) = Р(Х = 0) + Р(Х = 1) + Р(Х = 2) = 0,972+0,027 = 0,999;
для х > 3 будет F(x) = 1, т.к. событие достоверно.
 |
График функции F(x)
4.
Для биномиального распределения Х:
- математическое ожидание М(X) = np = 3*0,1 = 0,3;
- дисперсия D(X) = npq = 3*0,1*0,9 = 0,27;
- среднее квадратическое отклонение σ(X) = √D(X) = √0,27 ≈ 0,52.
Переменная величина называется случайной , если в результате опыта она может принимать действительные значения с определёнными вероятностями. Наиболее полной, исчерпывающей характеристикой случайной величины является закон распределения. Закон распределения – функция (таблица, график, формула), позволяющая определять вероятность того, что случайная величина Х принимает определеное значение х i или попадает в некоторый интервал. Если случайная величина имеет данный закон распределения, то говорят, что она распределена по этому закону или подчиняется этому закону распределения.
Случайная величина Х называется дискретной , если существует такая неотрицательная функция
которая ставит в соответствие значению х
i
переменной Х
вероятность р
i
, с которой она принимает это значение.
Случайная величина Х называется непрерывной , если для любых a < b существует такая неотрицательная функция f (x ), что

Функция f
(x
) называется плотностью распределения
непрерывной случайной величины.
Вероятность того, что случайная величина Х (дискретная или непрерывная) принимает значение, меньшее х , называется функцией распределения случайной величины Х и обозначается F (x ) :

Функция распределения является универсальным видом закона распределения, пригодным для любой случайной величины.
Общие свойства функции распределения:
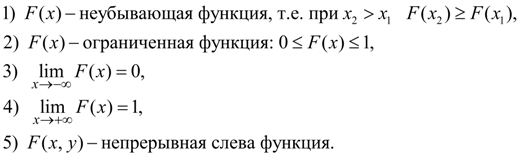
Кроме этого универсального, существуют также частные виды законов распределения: ряд распределения
(только для дискретных случайных величин) и плотность распределения

Основные свойства плотности распределения:

Каждый закон распределения – это некоторая функция, полностью описывающая случайную величину с вероятностной точки зрения. На практике о распределении вероятностей случайной величины Х часто приходится судить только по результатам испытаний. Повторяя испытания, будем каждый раз регистрировать, произошло ли интересующее нас случайное событие А , или нет. Относительной частотой (или просто частотой ) случайного события А называется отношение числа n A появлений этого события к общему числу n проведенных испытаний. При этом мы принимаем, что относительные частоты случайных событий близки к их вероятностям. Это тем более верно, чем больше число проведенных опытов. При этом частоты, как и вероятности, следует относить не к отдельным значениям случайной величины, а к интервалам. Это значит, что весь диапазон возможных значений случайной величины Х надо разбить на интервалы. Проводя серии испытаний, дающих эмпирические значения величины Х , надо фиксировать числа n x попаданий результатов в каждый интервал. При большом числе испытаний n отношение nx / n (частоты попадания в интервалы) должны быть близки к вероятностям попадания в эти интервалы. Зависимость частот nx / n от интервалов определяет эмпирическое распределение вероятностей случайной величины Х , графическое представление которой называется гистограммой (рис. 1).
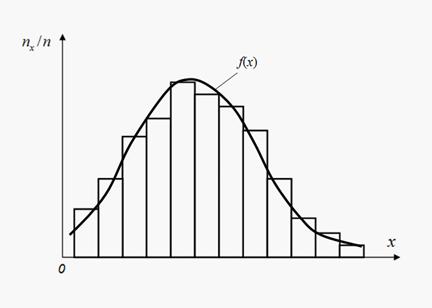
Рис. 1. Гистограмма и выравнивающая плотность распределения
Для построения гистограммы по оси абсцисс откладывают интервалы равной длины, на которые разбивается весь диапазон возможных значений случайной величины Х
, а по оси ординат откладывают частоты nx
/ n
. Тогда высота каждого столбика гистограммы равна соответствующей частоте. Таким образом, получается приближенное представление закона распределения вероятностей для случайной величины Х
в виде ступенчатой функции, аппроксимация (выравнивание) которой некоторой кривой f
(x
) даст плотность распределения.
Однако, часто бывает достаточно указать только отдельные числовые параметры, характеризующие основные свойства распределения. Эти числа называются числовыми характеристиками случайной величины.
Назначение сервиса . Онлайн-калькулятор используется для построения таблицы распределения случайной величины X – числа произведенных опытов и вычисления всех характеристик ряда: математического ожидания, дисперсии и среднеквадратического отклонения. Отчет с решением оформляется в формате Word . Пример №1 . Бросаются три монеты. Вероятность выпадения герба при одном бросании равна 0.5. Составьте закон распределения случайной величины X - числа выпавших гербов.Решение.
Вероятность того, что не выпало ни одного герба: P(0) = 0,5*0,5*0,5= 0,125
P(1) = 0,5 *0,5*0,5 + 0,5*0,5 *0,5 + 0,5*0,5*0,5 = 3*0,125=0,375
P(2) = 0,5 *0,5 *0,5 + 0,5 *0,5*0,5 + 0,5*0,5 *0,5 = 3*0,125=0,375
Вероятность того, что выпало три герба: P(3) = 0,5*0,5*0,5 = 0,125
Закон распределения случайной величины X:
| X | 0 | 1 | 2 | 3 |
| P | 0,125 | 0,375 | 0,375 | 0,125 |
Пример №2
. Вероятность попадания в мишень одного стрелка при одном выстреле для первого стрелка равна 0.8, для второго стрелка – 0.85. Стрелки произвели по одному выстрелу в мишень. Считая попадание в цель для отдельных стрелков событиями независимыми, найти вероятность события А – ровно одно попадание в цель.
Решение.
Рассмотрим событие A - одно попадание в цель. Возможные варианты наступления этого события следующие:
- Попал первый стрелок, второй стрелок промахнулся: P(A/H1)=p 1 *(1-p 2)=0.8*(1-0.85)=0.12
- Первый стрелок промахнулся, второй стрелок попал в мишень: P(A/H2)=(1-p 1)*p 2 =(1-0.8)*0.85=0.17
- Первый и второй стрелки независимо друг от друга попали в мишень: P(A/H1H2)=p 1 *p 2 =0.8*0.85=0.68